Memahami PPh Final Jasa Konstruksi dan Pengaruh SBUJK terhadap Tarif Pajak
Memahami PPh Final Jasa Konstruksi: Mengapa Kepemilikan SBUJK Berpengaruh terhadap Tarif Pajak?
Pengertian PPh Final Jasa Konstruksi
Dalam menjalankan usaha jasa konstruksi, kontraktor tidak hanya wajib memenuhi aspek teknis dan legalitas usaha, tetapi juga harus memahami kewajiban perpajakan yang berlaku.
Salah satu pajak yang paling sering ditemui dalam proyek konstruksi adalah PPh Final Jasa Konstruksi. Pajak ini dikenakan atas penghasilan yang diterima atau diperoleh dari kegiatan usaha jasa konstruksi, baik untuk pekerjaan pelaksanaan, perencanaan, maupun pengawasan konstruksi.
Menariknya, besaran tarif pajak yang dikenakan tidak selalu sama. Salah satu faktor yang memengaruhi tarif tersebut adalah kepemilikan Sertifikat Badan Usaha Jasa Konstruksi (SBUJK).
Banyak pelaku usaha belum mengetahui bahwa legalitas usaha yang lengkap tidak hanya membantu mengikuti tender, tetapi juga dapat memberikan tarif pajak yang lebih rendah sesuai ketentuan yang berlaku.
Dasar Hukum PPh Final Jasa Konstruksi
Ketentuan mengenai tarif PPh Final jasa konstruksi saat ini diatur dalam:
- Undang-Undang Pajak Penghasilan
- Peraturan Pemerintah Nomor 9 Tahun 2022 tentang Pajak Penghasilan atas Penghasilan dari Usaha Jasa Konstruksi
Melalui peraturan tersebut, pemerintah menetapkan tarif yang berbeda antara badan usaha yang telah memiliki sertifikasi usaha dan yang belum memiliki sertifikasi.
Tujuannya adalah mendorong badan usaha jasa konstruksi untuk meningkatkan kompetensi, legalitas, dan profesionalisme dalam menjalankan kegiatan usaha.
Apa Itu SBUJK?
SBUJK (Sertifikat Badan Usaha Jasa Konstruksi) merupakan sertifikat yang menunjukkan bahwa badan usaha telah memenuhi persyaratan kompetensi sesuai klasifikasi dan kualifikasi usaha jasa konstruksi.
Jasa SBUJK
SBUJK menjadi salah satu syarat utama untuk:
- Mengikuti tender pemerintah
- Mengikuti tender BUMN
- Menjadi vendor perusahaan swasta
- Mendapatkan pengakuan kompetensi badan usaha
Selain itu, keberadaan SBUJK juga berpengaruh terhadap perlakuan perpajakan yang diterima oleh perusahaan.
Tarif PPh Final Jasa Konstruksi Berdasarkan PP Nomor 9 Tahun 2022
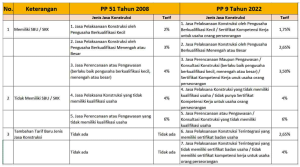
Besaran Tarif PPH Jasa Konstruksi
1.Jasa Pelaksanaan Konstruksi
| Status Sertifikasi | Tarif PPh Final |
|---|---|
| Memiliki SBUJK | 1,75% |
| Tidak Memiliki SBUJK | 4,00% |
2. Jasa Perencanaan Konstruksi
| Status Sertifikasi | Tarif PPh Final |
|---|---|
| Memiliki SBUJK | 3,50% |
| Tidak Memiliki SBUJK | 6,00% |
3. Jasa Pengawasan Konstruksi
| Status Sertifikasi | Tarif PPh Final |
|---|---|
| Memiliki SBUJK | 3,50% |
| Tidak Memiliki SBUJK | 6,00% |
Dari tabel tersebut terlihat bahwa badan usaha yang telah memiliki SBUJK memperoleh tarif pajak yang lebih rendah dibandingkan badan usaha yang belum memiliki sertifikasi.
Simulasi Perhitungan Pajak
Agar lebih mudah dipahami, berikut contoh sederhana.
Nilai Kontrak Proyek
Rp1.000.000.000
Jika Perusahaan Memiliki SBUJK
PPh Final:
1,75% × Rp1.000.000.000
= Rp17.500.000
Jika Perusahaan Tidak Memiliki SBUJK
PPh Final:
4% × Rp1.000.000.000
= Rp40.000.000
Selisih Pajak
Rp40.000.000 – Rp17.500.000
= Rp22.500.000
Dari satu proyek saja, selisih pajak yang harus dibayarkan dapat mencapai lebih dari dua puluh juta rupiah.
Semakin besar nilai proyek yang dikerjakan, maka semakin besar pula manfaat yang diperoleh dari kepemilikan SBUJK.
Mengapa Pemerintah Memberikan Tarif Berbeda?
Pemerintah memberikan tarif yang lebih rendah kepada badan usaha yang telah memiliki sertifikasi karena perusahaan tersebut dianggap telah memenuhi standar yang ditetapkan.
Beberapa aspek yang dinilai antara lain:
- Kompetensi badan usaha
- Ketersediaan tenaga ahli bersertifikat
- Kepatuhan terhadap regulasi jasa konstruksi
- Kesesuaian klasifikasi usaha
- Legalitas perusahaan yang lengkap
Dengan demikian, kebijakan ini menjadi salah satu bentuk insentif bagi perusahaan yang menjalankan usaha secara profesional dan sesuai ketentuan.
Hubungan SBUJK dengan SKK Konstruksi
Dalam proses pengajuan SBUJK, perusahaan wajib memiliki tenaga ahli yang telah memiliki SKK Konstruksi (Sertifikat Kompetensi Kerja Konstruksi).
SKK menjadi bukti kompetensi tenaga ahli yang digunakan untuk memenuhi persyaratan sertifikasi badan usaha.
Artinya, manfaat perpajakan yang diperoleh melalui SBUJK secara tidak langsung juga didukung oleh keberadaan tenaga ahli yang kompeten dan tersertifikasi.
Karena itu, SKK dan SBUJK merupakan dua dokumen yang saling berkaitan dan tidak dapat dipisahkan dalam dunia jasa konstruksi.
Manfaat Lain Memiliki SBUJK
Selain memperoleh tarif pajak yang lebih rendah, badan usaha yang memiliki SBUJK juga memperoleh berbagai manfaat lainnya, seperti:
1. Memenuhi Persyaratan Tender
Mayoritas proyek pemerintah dan BUMN mensyaratkan SBUJK aktif.
2. Meningkatkan Kredibilitas Perusahaan
Perusahaan yang memiliki sertifikasi usaha lebih dipercaya oleh pengguna jasa.
3. Mempermudah Kerja Sama Bisnis
Banyak perusahaan besar mensyaratkan legalitas usaha yang lengkap sebelum menjalin kerja sama.
4. Mendukung Pengembangan Perusahaan
SBUJK menjadi salah satu fondasi penting dalam membangun badan usaha yang profesional dan berkelanjutan.
Kesimpulan
Berdasarkan PP Nomor 9 Tahun 2022, tarif PPh Final jasa konstruksi dipengaruhi oleh kepemilikan sertifikasi badan usaha.
Badan usaha yang memiliki SBUJK memperoleh tarif pajak yang lebih rendah dibandingkan badan usaha yang belum memiliki sertifikasi.
Selain memberikan manfaat dari sisi perpajakan, SBUJK juga berperan penting dalam mendukung legalitas usaha, meningkatkan peluang memenangkan tender, serta memperkuat kepercayaan klien terhadap perusahaan.
Oleh karena itu, kepemilikan SKK dan SBUJK tidak hanya perlu dipandang sebagai kewajiban administrasi, tetapi juga sebagai bagian dari strategi pengembangan usaha yang profesional dan berkelanjutan.
Hubungi Kami
Kami melayani:
✔ Jasa Pembuatan SKK Konstruksi
✔ Jasa Pengurusan SKK Konstruksi
✔ Jasa Pembuatan SBUJK
✔ Jasa Pengurusan SBUJK
✔ Jasa Sertifikat Standar OSS
✔ Jasa ISO 9001
✔ Jasa ISO 14001
✔ Jasa ISO 37001
📞 WhatsApp: 085183067454
🌐 https://jasa-sertifikasi.com
Referensi Resmi
- Peraturan Pemerintah Nomor 9 Tahun 2022
- Direktorat Jenderal Pajak
- Undang-Undang Jasa Konstruksi
- LPJK